
Indice
Trasformazione digitale e evoluzione del settore bancario
La trasformazione digitale viene spesso descritta come l’effetto di innovazioni tecnologiche che, da un lato, cambiano le abitudini di persone e consumatori e, dall’altro, aprono nuove opportunità anche grazie all’evoluzione di norme e regolamentazioni. Internet e la fatturazione elettronica, solo per citarne due, hanno favorito la crescita di nuovi operatori ma, talvolta, anche la loro rapida uscita dal mercato, come nel caso delle dot com.
Questo contesto mostra come opportunità e rischi procedano spesso in parallelo e come possano essere colti anche a partire da segnali deboli. Da oltre quindici anni, il settore bancario è attraversato da un’evoluzione continua, trainata dall’emergere di nuovi strumenti e paradigmi, dalle applicazioni mobili alla blockchain, fino ai wallet e all’intelligenza artificiale. A questa traiettoria si aggiunge la spinta della regolamentazione: un ambito tradizionalmente molto normato ha infatti trovato proprio nelle nuove regole un potente acceleratore di cambiamento. In questo quadro, open banking e open finance hanno contribuito alla disintermediazione di alcuni servizi finanziari e alla nascita di fintech, come Revolut, capaci di costruire una “banca” senza una rete di filiali fisiche.
Nonostante l’aumento della competizione, gli indicatori mostrano che le banche continuano a investire in innovazione digitale. Un segnale evidente è il consolidamento del settore tramite fusioni: le strategie tendono a rafforzare gli asset in risposta alla pressione competitiva, ampliare la base clienti, uniformare i sistemi informativi e integrare operatori fintech specializzati.
La direzione descritta sta facendo emergere una traiettoria sempre più chiara: fintech e istituti finanziari ricorrono alle nuove tecnologie — intelligenza artificiale, cloud, piattaforme — per potenziare i propri prodotti. In questo scenario, la questione decisiva è fino a che punto anche la tecnologia a disposizione dei clienti, in particolare i sistemi di intelligenza artificiale, potrà trasformarsi in uno strumento autonomo di decisione e scelta.
AI e cloud: architetture, modelli e compliance
Su questa traiettoria si innestano oggi l’intelligenza artificiale e le architetture cloud, che stanno imprimendo un’ulteriore accelerazione al cambiamento. La lettura, tuttavia, non è immediata, soprattutto in un contesto fortemente regolamentato come quello bancario.
Il cloud presenta un esito “bivalente”. Da un lato abilita la creazione di sistemi scalabili e di piattaforme interconnesse con ecosistemi esterni; dall’altro spinge verso un cambio di modello, come il bank as a service, in cui l’istituto può predisporre più rapidamente processi end-to-end (E2E) per l’erogazione dei servizi. La conseguenza è la necessità di rafforzare la supervisione su dati, processi e accessi, con particolare attenzione alla compliance (ad es. DORA, PCI).
L’intelligenza artificiale, forse la tecnologia più dirompente degli ultimi anni, influenza non solo le scelte tecniche ma anche quelle organizzative e, più in generale, sociali. Focalizzandosi sull’ambito informativo e architetturale, il paradigma AI-first bank si muove principalmente su due fronti:
- abilitazione interna, con la revisione dei processi e il supporto “intelligente” (ad esempio analisi di crediti deteriorati, valutazione del rischio e prevenzione delle frodi);
- supporto al cliente e di prodotto, con strumenti che vanno oltre i semplici chatbot e includono analisi evolute, suggerimenti sui servizi (ad esempio investimenti) e iniziative di coaching, fino al rientro da potenziali scenari di rischio di credito.
Il problema, però, non è solo quanto bene una banca usi l’AI al proprio interno, ma se resterà il luogo in cui si forma la decisione del cliente.
Dalla prossimità alle piattaforme: l’AI lungo la catena del valore
Tutti gli osservatori del settore, da McKinsey a BCC Group, descrivono uno scenario promettente: affermazione del paradigma AI-first bank, riduzione dei costi sulle attività a basso valore aggiunto e investimenti in AI in crescita fino al 2030. A questo si aggiunge la spinta dei provider a proporre soluzioni sempre più solide per i due ambiti descritti in precedenza e, più in generale, una tendenza (narrativa e tecnologica) a ragionare in termini di “piattaforma”.
In questo percorso, la prossimità si è spostata dal contatto fisico al contatto digitale, seguendo una traiettoria che va dall’economia di prossimità all’economia delle piattaforme. L’infrastruttura bancaria si estende dal punto di accesso ai servizi fino alla connessione con ecosistemi esterni. In questo modello operativo, il layer di intelligenza artificiale attraversa l’intera catena, impattando su ciascun livello: accesso (KYC evoluto: biometria, OCR, credenziali verificabili), servizi (credit risk, fraud detection, ecc.) ed ecosistemi (scambi programmabili, tokenizzazione, ecc.).
Il fattore chiave che emerge è un altro: il vero terreno competitivo sarà il presidio del punto di contatto con il cliente.
Clienti potenziati da agenti: attenzione, conversione e nuova esperienza
L’interrogativo apre una riflessione su come potrà “sopravvivere” un’azienda di servizi finanziari quando i clienti saranno potenziati da agenti e da compiti sempre più delegati. Ciò che si osserva già oggi è un aumento del traffico reindirizzato da motori di ricerca e browser potenziati dall’AI e da strumenti basati su LLM (come ChatGPT e Gemini), soprattutto nell’e-commerce. Anche la conversion rate risulta più alta: segnale che gli utenti stanno iniziando a usare strumenti generativi per informarsi su prodotti e servizi. Questo vale anche per il settore finanziario, che da sempre presenta una forte asimmetria informativa, data la complessità dell’offerta.
L’intelligenza si sta spostando dal lato prodotto (offerta) al lato cliente (domanda).
Molte aziende, però, non stanno ancora leggendo con chiarezza questo spostamento. L’attenzione rimane spesso sulla trasformazione del business dall’interno, tramite flussi di intelligenza artificiale basati su agenti “dentro” l’organizzazione, più che sul potenziamento del cliente. Anche osservando iniziative come Mastercard con Agent Pay (un agente che suggerisce acquisti in base alle necessità del cliente), si può parlare di un’AI ancora prevalentemente “di prodotto”. In parallelo, OpenAI ha annunciato ufficialmente connettori verso strumenti di pagamento e business, incluso Stripe.
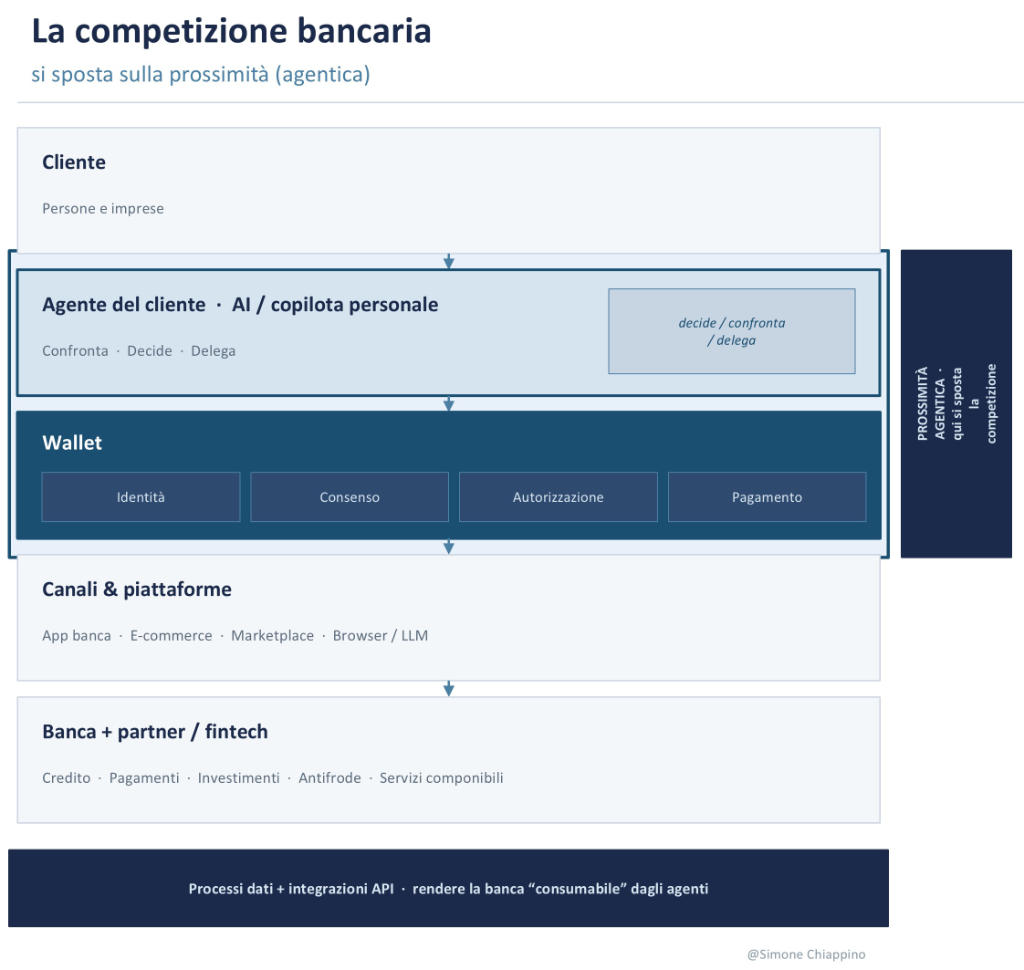
Si tratta, quindi, di un nuovo concetto di esperienza cliente: esperienze “agentiche”, abilitate dai portafogli digitali. La domanda diventa: quali decisioni i clienti non vogliono (o non riescono) più prendere, e come i flussi agentici possono risolverle per loro? La trasformazione richiede di ripensare i problemi dei clienti e, soprattutto, di comprendere il ruolo reale dei portafogli: molti flussi transazionali possono infatti essere avviati, autorizzati e completati direttamente tramite un wallet.
Questa traiettoria, dal lato dei consumatori, non è priva di frizioni e continua a mostrare anche alcuni limiti concreti di adozione.
Una trasformazione non uniforme
Il consolidamento del settore e l’unificazione tecnologica stanno facendo emergere due fenomeni distinti. Da un lato, prosegue la progressiva chiusura delle filiali, con una riduzione dei punti di contatto fisici. Dall’altro, la crescita dell’internet banking continua a muoversi più lentamente rispetto alla media europea. Più che segnalare un rifiuto del digitale, questo dato suggerisce che la trasformazione non procede in modo uniforme e che, in alcune fasce di clientela, l’adozione degli strumenti resta ancora incompleta.
Wallet, prossimità agentica e piattaforme data-driven
La riflessione si conclude con due direzioni precise:
- i portafogli digitali diventano il canale più efficace perché gli agenti possano comunicare, negoziare e completare azioni per conto dell’utente;
- la competizione tenderà a spostarsi verso il punto di prossimità agentica. In questo scenario, le istituzioni dovranno costruire piattaforme con uno scopo chiaro: non solo integrare l’intelligenza artificiale, ma rendersi consumabili dall’intelligenza stessa.
Il punto più importante resta il processo sui dati: servono flussi di data inflow governati e continui, capaci di garantire persistenza informativa e qualità del dato lungo tutta la catena, dalla raccolta fino all’utilizzo da parte degli agenti. Solo così la piattaforma diventa davvero accessibile via API e integrazioni, pronta a interagire con intelligenze esterne.
Per istituzioni finanziarie e provider tecnologici, l’insight più forte è forse questo: se finora la disintermediazione ha riguardato soprattutto i servizi finanziari, ora tende a spostarsi sul layer agentico. In questo scenario, la contrapposizione tra intelligenza dell’offerta e intelligenza della domanda appare sempre meno teorica e sempre più inevitabile.
Non vincerà solo chi integrerà più intelligenza artificiale nei propri processi, ma chi saprà presidiare il punto in cui l’intelligenza — sempre più esterna, distribuita e agentica — incontra il cliente.
Per approfondire
Questi temi sono approfonditi nel libro Crypto‑AI: Costruire fiducia, valore e prossimità nella nuova finanza, dove vengono esplorati scenari d’uso, architetture e logiche regolative per una nuova generazione di servizi digitali intelligenti.
Disponibile su www.crypto-ai.it e su Amazon.
